 股票配资首选|
135年老店的告别
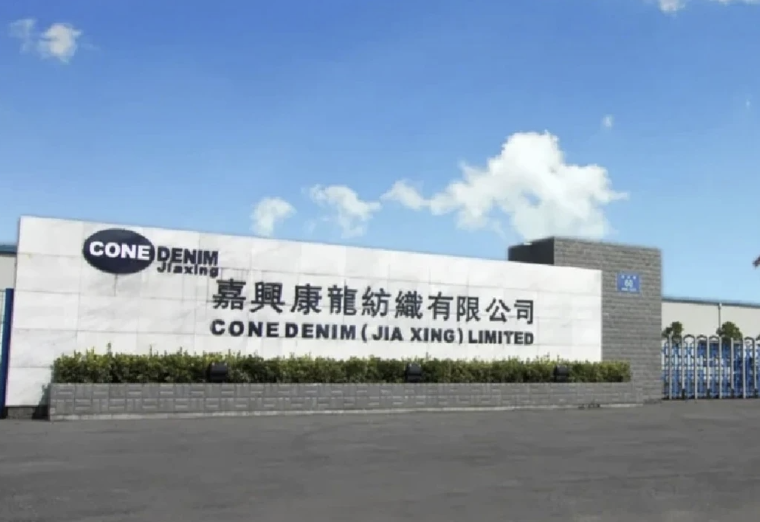
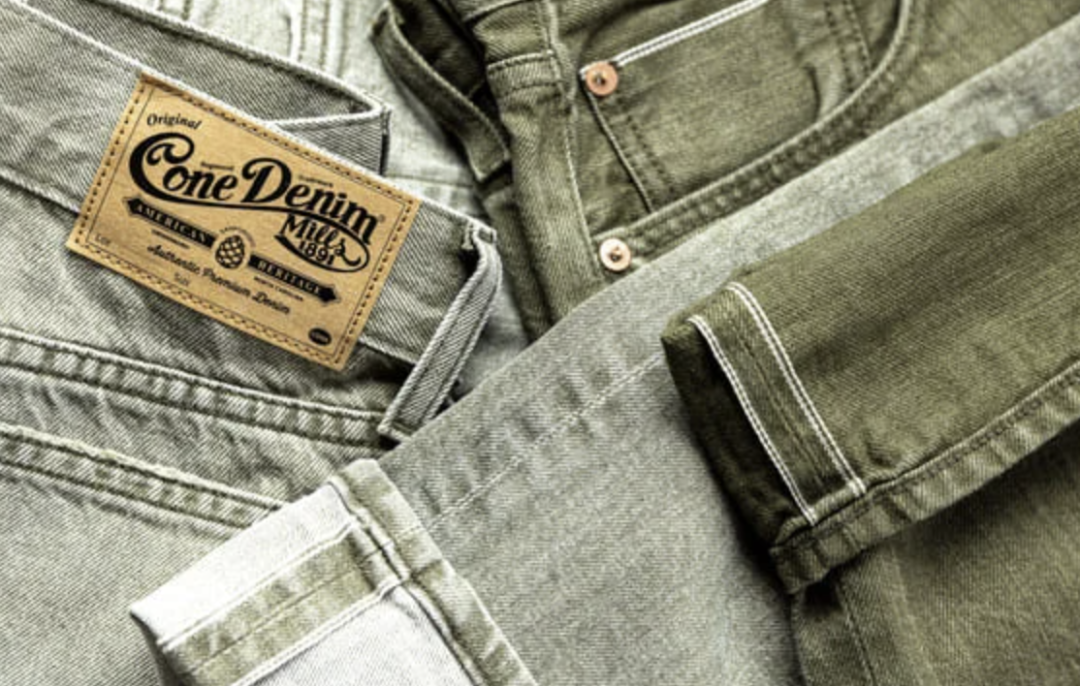
近日,拥有135年历史的美国牛仔面料巨头Cone Denim(康龙纺织)正式宣布,计划在2026年底前退出中国牛仔布生产业务,把制造业务进一步集中到墨西哥。
随着这项调整落地,位于浙江嘉兴的康龙纺织工厂进入关停倒计时。据行业媒体报道,工厂已经停产,外方通过线上视频与员工告别,安置补偿同步启动,大批员工领取经济补偿后离职。
这不是一家普通小厂的离场。
康龙的故事要从1891年讲起。那一年,Moses Cone和Caesar Cone兄弟在美国北卡罗来纳州格林斯伯勒创办了这家公司。
1915年,康龙与Levi's达成著名的“黄金握手”,成为后者501牛仔裤的独家面料供应商,这段合作延续了一个多世纪。1905年投产的White Oak工厂,曾是美国牛仔布工业的心脏,巅峰时期雇工超过1200人。2017年12月31日,White Oak正式关停,美国本土最后一家赤耳牛仔布厂就此成为历史。
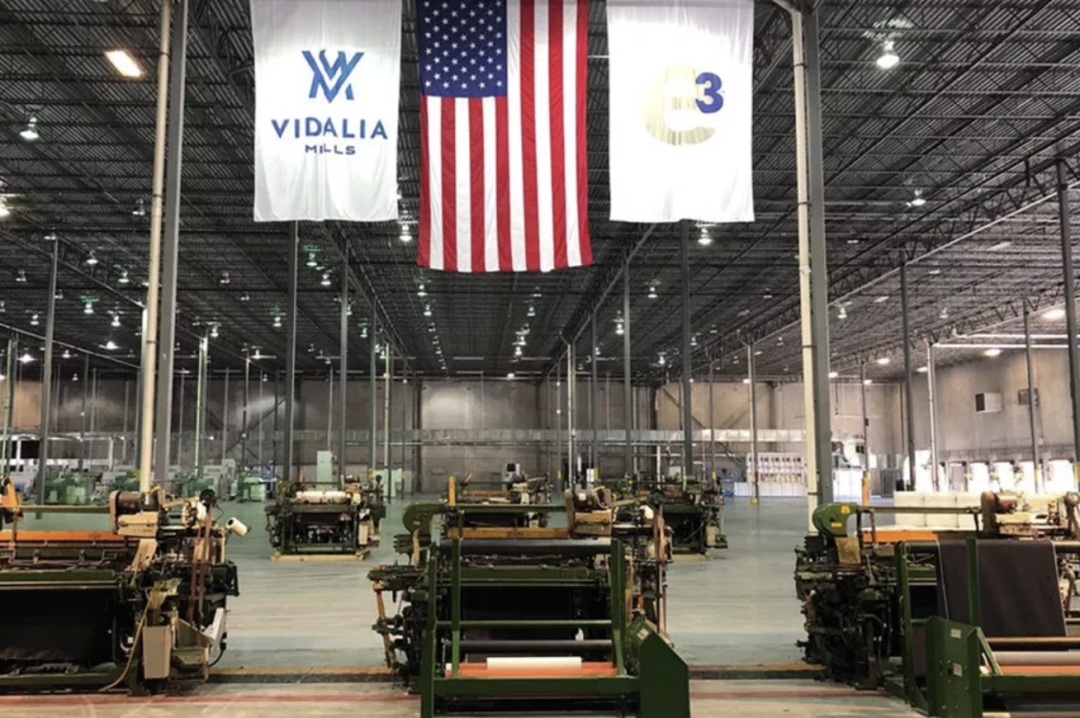
美国本土的工厂关了,中国的工厂也曾被寄予厚望。
2005年,母公司Elevate Textiles在嘉兴投资8亿元设立外商独资企业,2007年正式投产,这是康龙唯一的中国制造基地,巅峰时期吸纳上千名本地员工,能生产5.5盎司到16盎司的各类牛仔布和赤耳面料。
而且,嘉兴工厂并不是一家停止更新的老厂。
2024年,厂区还建成了首个屋顶光伏项目,此前也引入了节水的臭氧整理技术。设备和工艺都在进步,但最终没有改变这次调整。
公告发布于2026年9月3日。
康龙总裁Steve Maggard说,关闭中国工厂是“艰难但必要的决定”。
母公司Elevate Textiles首席执行官Jeffrey Pritchett则表态,要把资源集中到“最有能力竞争和获胜的市场和制造平台”。值得注意的是,2026年巴基斯坦牛仔巨头Artistic Milliners刚刚通过交易成为康龙的多数股东,新东家上任后的第一把火,就烧向了全球产能布局。
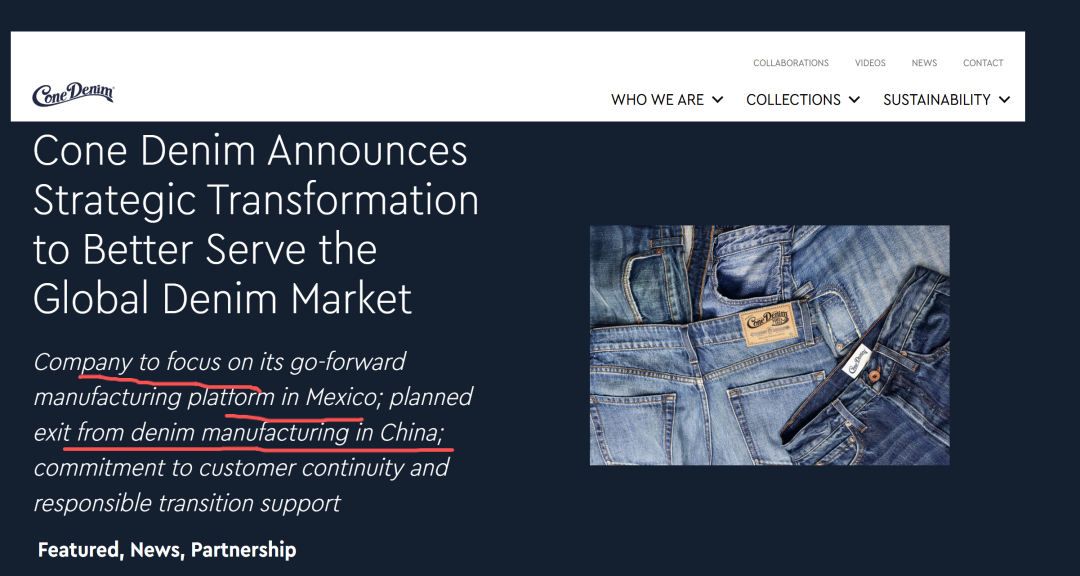
康恩丹尼宣布战略转型,以更好地服务全球牛仔布市场
公司将专注于其在墨西哥的核心制造平台;计划退出中国的牛仔布制造业务;承诺保障客户业务的连续性,并提供负责任的过渡支持。
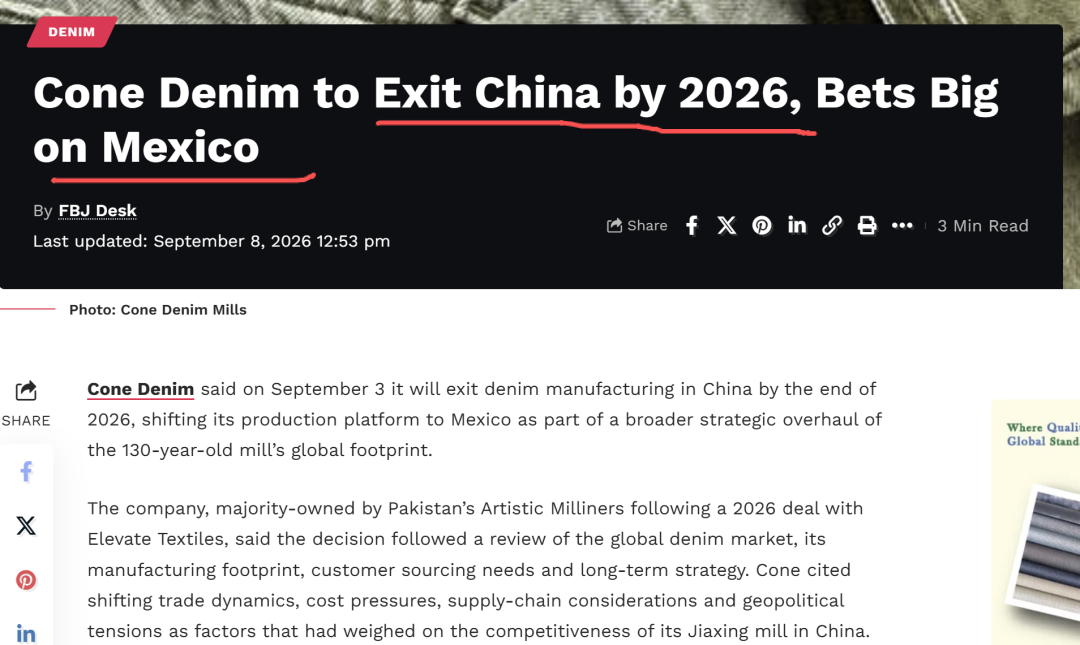
康恩丹尼将于2026年前退出中国,重注墨西哥市场
康恩丹尼(Cone Denim)于9月3日宣布,将在2026年底之前退出中国的牛仔布制造业务,将生产平台转移至墨西哥,作为这家拥有130年历史的纺织厂全球布局全面战略调整的一部分。
该公司目前由巴基斯坦的Artistic Milliners(艺术纺织集团)控股——这是2026年与Elevate Textiles达成交易后的结果。公司表示,此次决定是在对全球牛仔布市场、自身制造布局、客户采购需求以及长期战略进行评估之后做出的。康恩丹尼指出,贸易格局的变化、成本压力、供应链考量以及地缘政治紧张局势等因素,均对其位于中国嘉兴工厂的竞争力造成了影响。
不是干不下去,是账算不过来
康龙解释,这个决定来自对全球市场、客户采购需求和制造布局的综合评估,涉及成本压力、贸易环境变化、客户采购策略和供应链安排。
把这些官方措辞翻译成大白话,其实是三笔账。
第一笔是关税账。
墨西哥是美墨加协定的成员国,符合原产地规则的纺织品可以零关税进入美国市场。康龙在墨西哥的Parras和Yecapixtla两家工厂分别于1995年和1998年投产,合计年产能约6000万码牛仔布,贴着美国市场生产,关税和物流账都好算。
第二笔是成本账。
中国的劳动力成本和环保投入持续上升,牛仔布又是高耗水、高污染的品类,低端产能的利润空间被越压越薄。
第三笔是客户账。
欧美服装品牌这几年普遍推行“中国加一”策略,要求供应商把产能分散到多个产地。客户往哪里走,面料厂就得往哪里跟。
退出中国生产不等于康龙停止经营。
公司承诺支持过渡期供货,履行已有客户承诺。
它不是破产跑路,而是换一种生产布局继续接单。
另一面:中国面料并没有被抛弃
一家美国巨头撤离,很容易被读成“中国纺织制造不行了”。
但数据讲的是另一个故事。
中国纺织品进出口商会数据显示,2026年上半年,中国纱线面料出口达到426.8亿美元,同比增长2.8%。其中纱线出口80.7亿美元,同比增长8.1%;面料出口346.1亿美元,同比增长1.7%。
6月单月出口78.2亿美元,同比大增13%,呈现明显的回升势头。同期中国纺织品服装整体出口1459.6亿美元,同比增长1.4%,纱线面料作为中间品,增速跑赢了大盘。
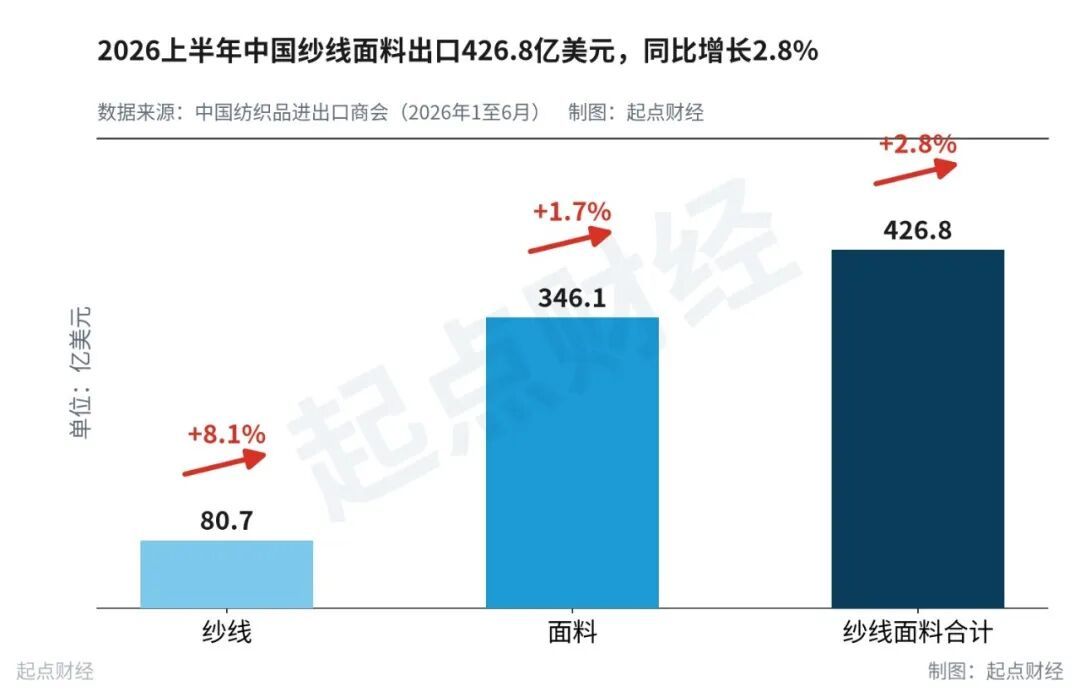
2026上半年中国纱线面料出口
更有意思的是这些面料的去向。
上半年,中国向越南出口面料54.1亿美元,越南仍是中国面料出口最大的单一市场,占中国面料全球出口的15.6%。对东盟的纱线面料出口合计144.7亿美元,同比增长4.4%。对越南的纱线出口增长17.2%,对柬埔寨增长29.3%,对印度更是暴涨52.7%。
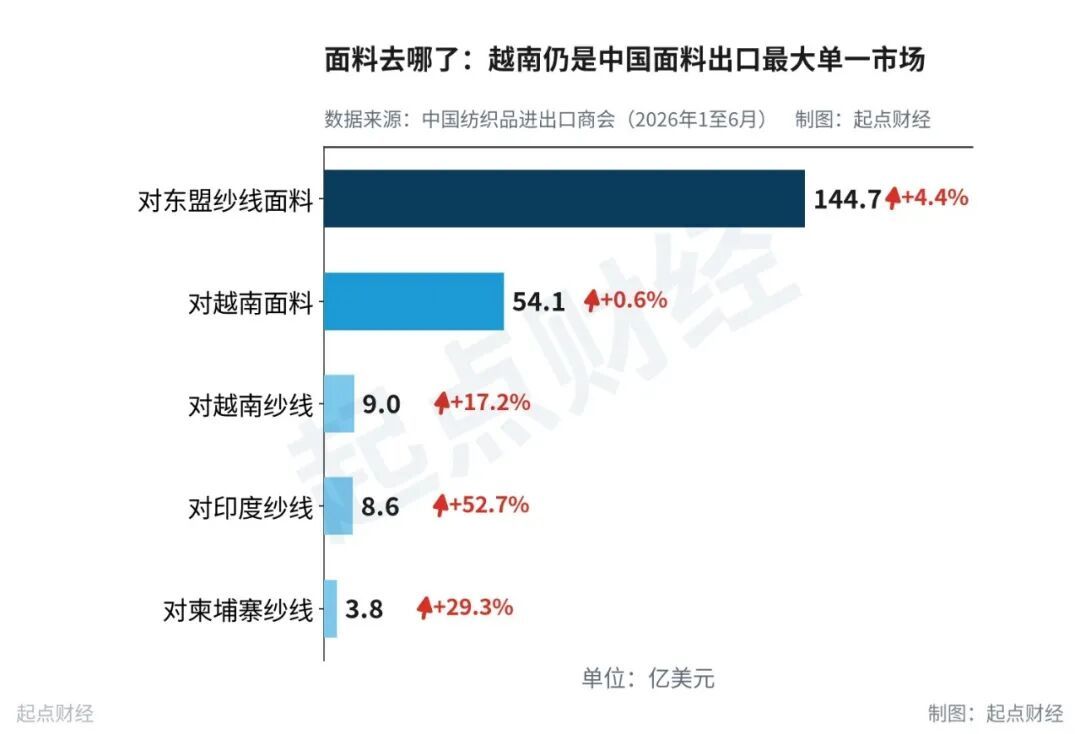
中国纱线面料出口主要流向
这组数据揭示了一个被很多人忽略的事实:
成衣的缝制环节确实在往东南亚搬,但东南亚工厂用的面料和纱线,仍然有相当一部分要从中国进口。全球纺织采购不是把整条产业链从中国原样搬到另一个国家,而是在重新安排每个环节的位置。
缝制环节靠近消费市场和关税洼地,
上游的材料、工艺和配套,仍然留在中国。
康龙把工厂搬去墨西哥,和中国面料源源不断卖进越南,是同一场供应链大挪移的两面。
中国企业的解法:鲁泰样本
面对同一轮调整,中国企业没有坐等,而是在主动参与分工。
鲁泰纺织就是一个典型样本。
2026年半年报显示,鲁泰67%的面料产能仍在境内,主要分布在山东,而71%的服装产能已经布局在境外,主要分布在越南、柬埔寨和缅甸。面料总产能1.34亿米,服装总产能1186万标准件,境外基地的产能利用率普遍高于境内。
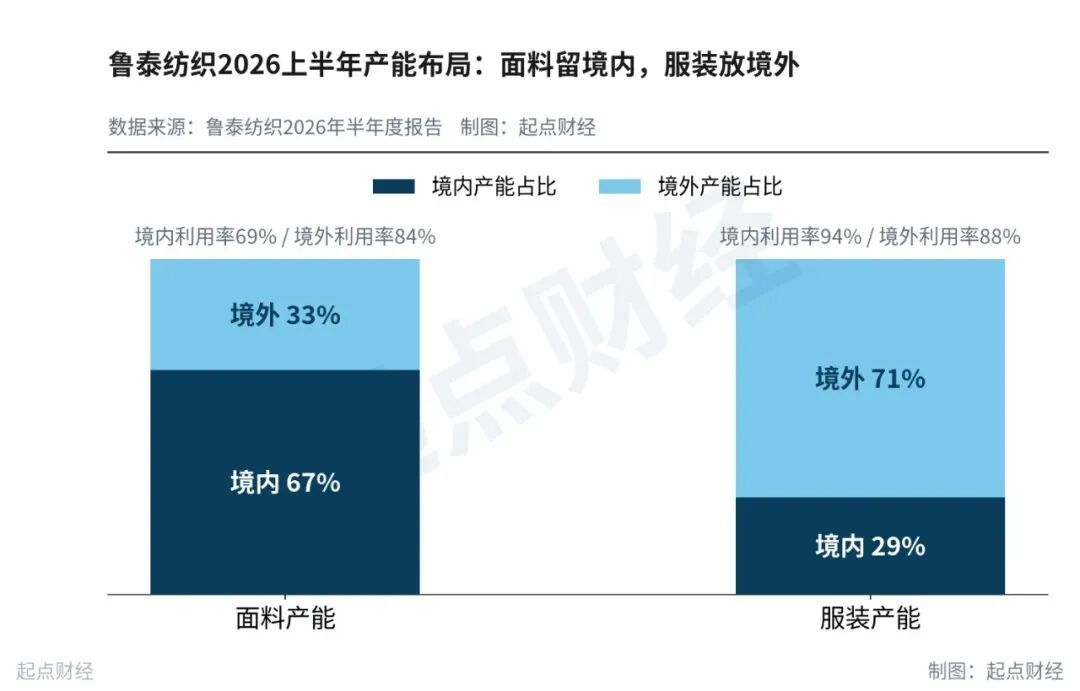
鲁泰纺织境内外产能布局
鲁泰没有把国内制造全部搬走,而是让国内外工厂承担不同的任务:
技术含量高、配套要求严的面料留在国内,劳动密集的缝制环节放到海外。
同时,鲁泰卖给客户的也不只是现成面料,还包括结合花型、功能和环保要求的产品开发方案。
上半年,鲁泰面料业务收入17.98亿元,海外收入占比约66%。
这类布局说明,中国制造的升级,不一定意味着每家工厂都要变成消费品牌,也可以是从按图生产,走向参与产品开发,再到协调不同地区的生产和交付。代工的尽头未必是品牌,也可以是研发协同和供应链组织能力。
布局海外也不是一张避险通行证。
新工厂要磨合人员、质量和配套体系,贸易政策随时可能再变。
鲁泰上半年归母净利润同比下滑近三成,汇兑损失就是重要拖累。出
海能分散风险,也会带来新的风险。
真正要守住的,是客户继续选择你的理由
嘉兴老厂的告别令人唏嘘,但一座工厂的去留,不是中国制造的终局。
回看康龙自己的历史,你会发现这场搬迁并不新鲜:
2017年它关掉美国本土最后的工厂,把产能移向海外;
2026年它又关掉中国的工厂,把产能移回美洲。
资本的逻辑从来只有一个,就是在全球范围内寻找成本、关税和市场响应速度的最优解。
今天它离开中国,和当年它离开美国,用的是同一把算盘。
全球订单重新选择产地的时候,中国企业也在重新寻找自己的位置,从接单生产,到参与研发,到组织供应链,再到经营品牌。
守住了客户继续选择你的理由,车间开在哪里股票配资首选|,反而没那么重要。
文章为作者独立观点,不代表淘配网-股票配资网站-股票配资平台观点