上半年,全国二手房在新房和二手房交易总量里的占比达到50.4%国内十大期货配资公司,首次在半年度尺度上过半。 北京上半年二手房网签93583套,上海超14.7万套,双双创下近5年同期高位。
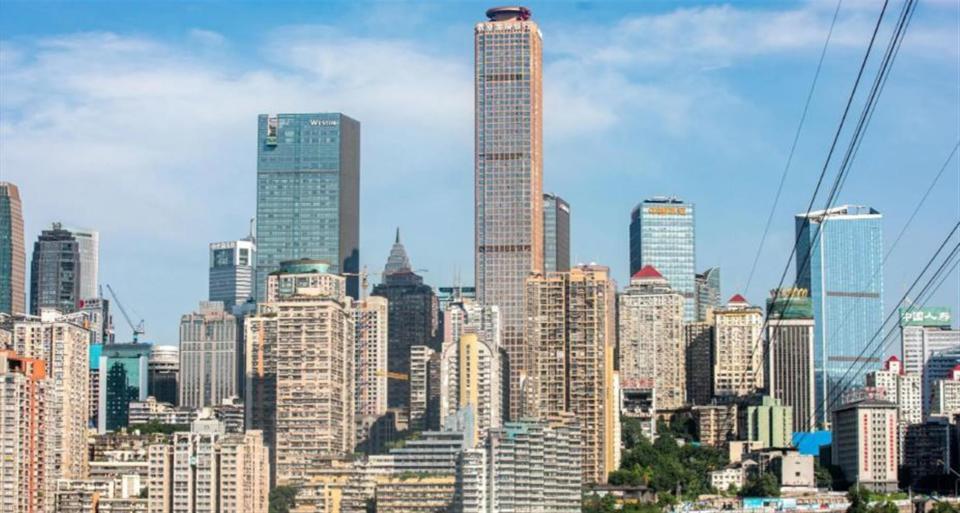
这意味着,楼市的话语权已经交到了二手房手里。
但"过半"两个字背后,并不是所有二手房都走到了同一个明天。 同一段时间里,有的房子被人追着问,有的房子挂了一年没人看,还有的房子被法院搬上了拍卖台。
北京6月单月二手房网签16618套,同比去年6月增长约10%。 上海6月二手房累计网签25158套,连续4个月突破2.5万套。
跟成交量一起回来的,还有挂牌量。
易居研究院数据显示,截至2026年6月底,北京、上海、广州、深圳、杭州、南京、成都、武汉这8个重点城市二手房挂牌量约123万套,比2025年6月的历史高点少了28万套,降幅约19%。
拆开看更直观:杭州较高点降了39%,广州降32%,上海降31%,北京降27%,成都降26%。
业主们不是突然不想卖了,而是市场真的在消化那些"价格到位"的房子。 同策研究院的分析点出了另一个原因:在部分核心区域,二手房租售比已经高过储蓄和部分理财产品的收益,有些业主干脆撤牌转租。
一边是成交放量,一边是挂牌收缩,核心城市优质次新的价格,自然就稳住了。
不是所有房子都能享受到核心区次新的待遇。
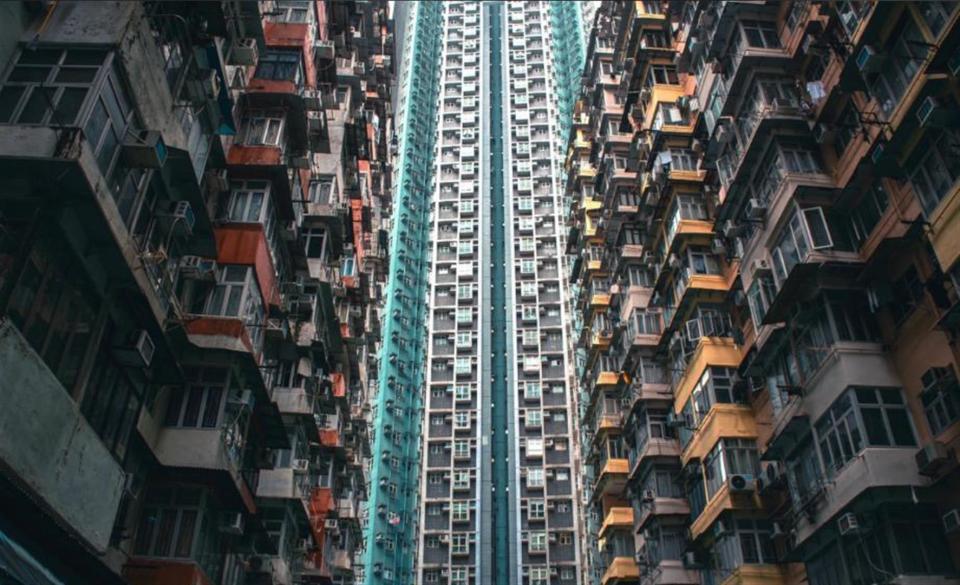
更多的小区,地段说不上差,也说不上好;房龄二十年上下,没电梯或者物业一般。 这类房子现在的处境很微妙:小区门口的中介橱窗里还贴着两年前的价格,但实际能成交的数字,业主自己心里也没底。
法拍市场的数据把这层窗户纸捅破了。
中指研究院监测,2026年1-7月,全国355城法拍市场累计挂拍房源53.9万套,同比增长23.7%;其中法拍住宅挂拍24.5万套,成交8.9万套,同比增长42.7%。
成交是放量了,但法拍住宅成交均价8081元/㎡,同比下降9.1%,平均成交折价率74.1%:也就是说,多数法拍住宅的成交价,只有评估价的7折出头。
法拍房本来就是市场最末端的价格信号。 当法拍住宅都在以7折水平成交,那些和普通二手处在同一小区、同一楼龄的房子,业主如果还按两年前的心理价位挂,结果就是:看房的人有,出价的人没有。
挂牌量数字上看是降了,但降的主要是核心城市、优质地段。 普通二手的真实状态是:表面没挂出来,实际上是业主不敢挂,挂了也卖不掉,只能先租着或者空着。
法拍数据里还有一个细节值得拆开看:不同能级的城市,清仓率差得很远。
上海前7个月法拍住宅清仓率78.5%。 而大量三四线城市的法拍住宅,清仓率不足30%,不少房源反复降价仍然流拍。
一端是一线城市稀缺房源被争抢,一端是弱能级城市"挂出去都无人应价"。
那些年纯粹为了投资买入的房子:人口流出的三四线城市住宅、远郊文旅盘、海景公寓:正在按照自己的逻辑重新定价。 这部分资产没有产业、没有人口流入、没有租金支撑,唯一的价格锚点就是"隔壁那套卖了多少"。 而当"隔壁那套"出现在法拍平台、以7折起拍时,整个小区的估值体系就被推倒重来了。
中指研究院的数据里还有一个数:1-7月全国各类法拍房源成交均价5175元/㎡。 这个数字同比还涨了4.3%,但那是被一线和强二线的高单价拉起来的:三四线的真实成交均价,只在4875元/㎡左右。
把上面三组画面拼到一起,能看到一个清晰的格局:
核心城市、核心地段、房龄较新、配套齐全的二手,正在走出独立行情。 北京、上海的成交量创下近5年同期高位,不是偶然,是这类资产率先完成了价格出清。
大批普通二手,卡在"业主心理价位"和"市场真实出价"的缝隙里。 挂牌量数字在降,但降的是核心城市;普通二手的流动性压力并没有真正缓解,只是从"显性挂牌"变成了"隐性库存"。
弱三四线和纯投资性房产,则在法拍市场里接受最残酷的定价。 1-7月法拍住宅成交8.9万套、同比增42.7%这个数字背后,是大量资产正在以7折甚至更低的价格寻找买家。
住建部政策研究中心的判断是:我国房地产正从"新房销售为主"加快转向"新房与二手房并举"。 这个转向不是均匀的:它在一线城市的核心板块表现为"回稳",在普通二手板块表现为"僵持",在弱三四线表现为"重定价"。
同一个50.4%国内十大期货配资公司,折射出的是三套完全不同的资产逻辑。
文章为作者独立观点,不代表淘配网-股票配资网站-股票配资平台观点